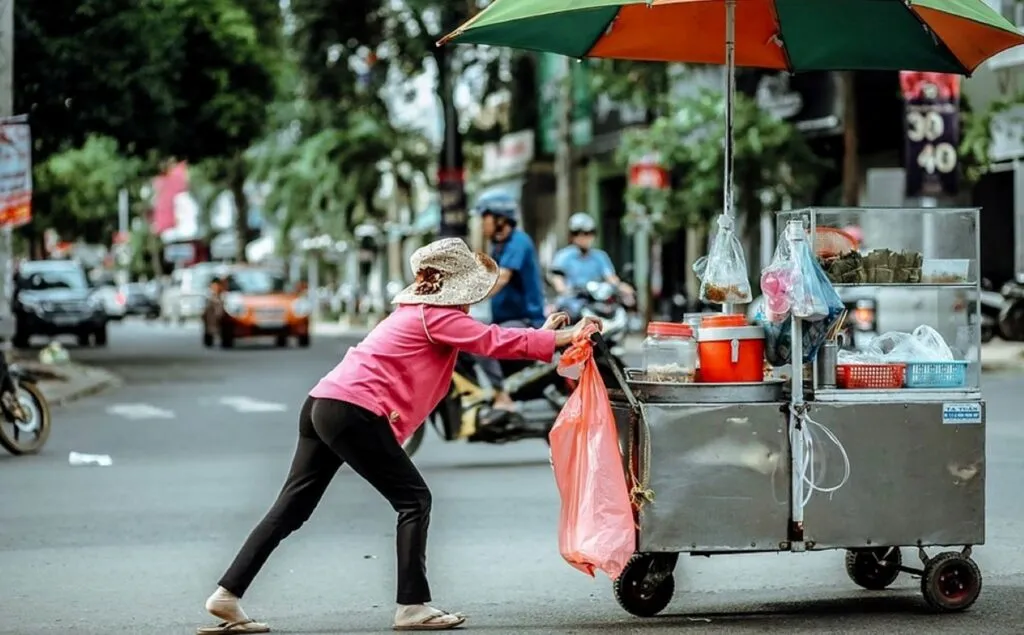
La nueva Ley de Economía Digital para Pagos Digitales y Electrónicos busca ampliar el uso de tarjetas, transferencias, códigos QR y tecnología NFC en México. Capgemini considera que este marco puede acelerar los pagos, favorecer la bancarización y reducir las operaciones informales.
Walter Andriani, vicepresidente de servicios financieros para el norte de Latinoamérica de Capgemini, señaló que el país cuenta con diferentes oportunidades para mejorar la gestión digital del dinero. México todavía presenta una baja inclusión bancaria, por lo que la regulación podría acercar servicios financieros a más personas y negocios.
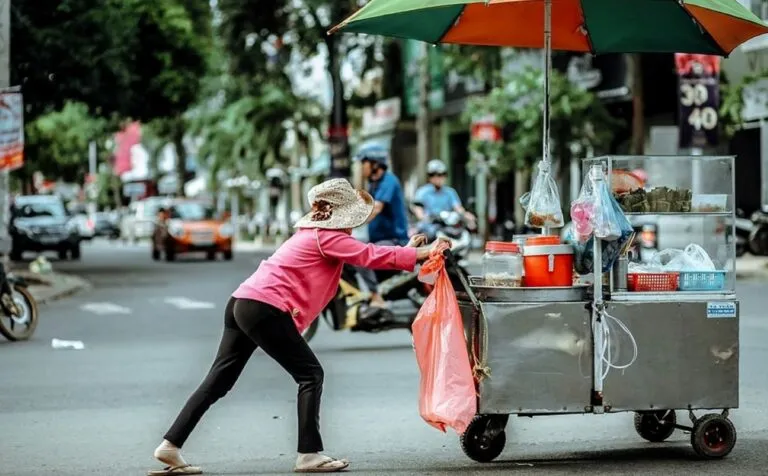
La legislación contempla una transición gradual desde el efectivo hacia los medios electrónicos. La Secretaría de Hacienda determinará los sectores estratégicos donde los pagos digitales serán obligatorios, mientras que el efectivo podrá utilizarse durante contingencias técnicas o problemas de conectividad.
La tecnología reducirá procesos administrativos
Capgemini explicó que transferir dinero en segundos no significa que todo el proceso empresarial sea rápido. Las aprobaciones, facturas, validaciones y conciliaciones bancarias todavía pueden tardar varios días y generar costos adicionales.
La integración de sistemas como SPEI con las plataformas administrativas de las empresas permitiría automatizar parte de esas tareas. Los negocios podrían descargar facturas pendientes, incorporarlas a sus sistemas, realizar pagos y reportar comprobantes de una manera más eficiente.
La consultora denomina “dinero inteligente” a los pagos que incorporan información, condiciones automáticas y funciones relacionadas con las operaciones de una empresa. Este modelo incluye transferencias inmediatas, depósitos tokenizados, monedas estables y monedas digitales emitidas por bancos centrales.
Otra lectura recomendada: Siri ahora podrá hacer reservas, pedidos y gestionar documentos
Bancos y empresas deberán reforzar la seguridad
Capgemini estima que las transacciones globales sin efectivo podrían duplicarse para 2030. Este crecimiento estará relacionado con el comercio en tiempo real, las plataformas internacionales y la modernización de las infraestructuras financieras.
La expansión de los pagos digitales también requerirá vigilancia permanente. Los bancos deberán utilizar inteligencia artificial para detectar operaciones extrañas y fortalecer los controles contra el fraude y el lavado de dinero.
El principal reto será garantizar que la transformación incluya a pequeños negocios, comunidades con conectividad limitada y personas sin cuentas bancarias. La tecnología puede acelerar la economía, pero su implementación deberá acompañarse de infraestructura accesible, capacitación y alternativas para situaciones donde los sistemas electrónicos no funcionen.